A chegada do fim do ano traz uma expectativa para milhões de trabalhadores brasileiros: o pagamento do 13º salário de 2026. Neste ano, além da remuneração extra, uma mudança nas regras do Imposto de Renda pode aumentar o valor líquido recebido por parte dos empregados com carteira assinada. A nova legislação ampliou a faixa de isenção para quem recebe até R$ 5 mil mensais, com reflexos também sobre a gratificação natalina.
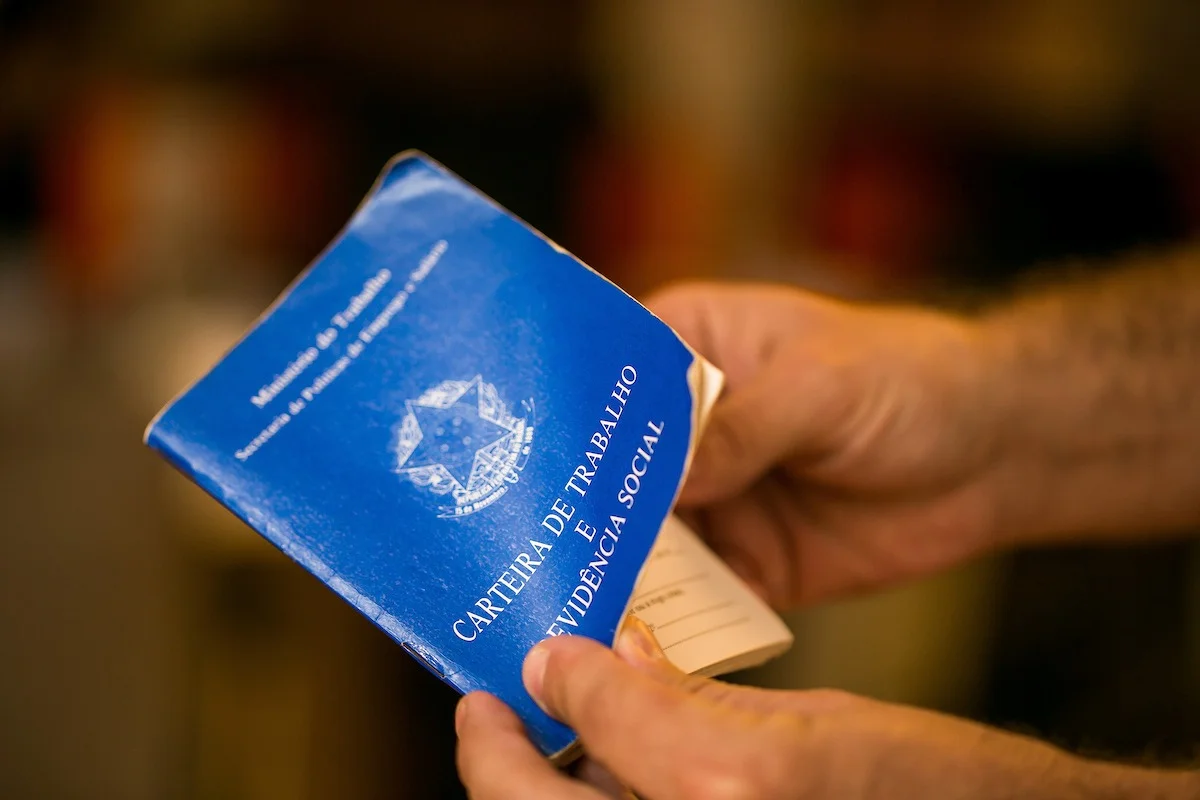
O décimo terceiro salário, também conhecido como gratificação natalina, é um direito garantido pela Constituição Federal e corresponde a uma remuneração adicional paga anualmente aos trabalhadores. O benefício pode ser integral ou proporcional, dependendo do tempo de serviço prestado ao longo do ano. O cálculo considera o salário bruto, os meses trabalhados e eventuais parcelas adicionais da remuneração.
Quando será pago o 13º salário em 2026?
A legislação trabalhista permite que o empregador divida o pagamento em duas parcelas, respeitando os prazos estabelecidos. A primeira deve ser depositada até 30 de novembro, correspondendo a 50% do benefício, sem descontos de INSS e Imposto de Renda. Já a segunda parcela deve ser paga até 20 de dezembro, com a complementação do valor e a aplicação dos descontos obrigatórios.
Em 2026, porém, existe um detalhe no calendário: 20 de dezembro será um domingo. Por isso, o pagamento da segunda parcela deverá ser antecipado para 18 de dezembro, sexta-feira, último dia útil anterior ao prazo legal. A empresa também pode antecipar a primeira parcela junto com as férias, desde que o trabalhador tenha solicitado essa opção em janeiro do respectivo ano.
Quem tem direito ao décimo terceiro salário?
O benefício é garantido aos trabalhadores com carteira assinada, incluindo empregados domésticos, rurais, urbanos e avulsos. Também estão contemplados trabalhadores temporários e profissionais que recebem remuneração variável, como comissionistas. Aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) também têm direito ao abono anual, equivalente ao décimo terceiro.
Para receber o valor proporcional, é necessário ter trabalhado pelo menos 15 dias em determinado mês. Cada período que alcançar esse limite será contabilizado como um mês completo no cálculo. Por outro lado, estagiários, trabalhadores autônomos e prestadores de serviços contratados como pessoa jurídica (PJ) não possuem direito automático ao benefício.
Como calcular o valor do 13º salário?
O cálculo utiliza como referência o salário bruto e a quantidade de meses trabalhados durante o ano. Quem permaneceu na mesma empresa durante os 12 meses tem direito a uma remuneração mensal integral. Para quem trabalhou apenas parte do ano, a conta é feita dividindo o salário bruto por 12 e multiplicando o resultado pelo número de meses contabilizados.
Um exemplo: um trabalhador que recebe R$ 3 mil por mês e esteve empregado durante oito meses terá direito a R$ 2 mil de décimo terceiro bruto. O cálculo também pode considerar outras verbas remuneratórias, como horas extras habituais, adicional noturno, insalubridade, periculosidade e comissões, observadas as médias e regras aplicáveis a cada parcela.
O que muda no 13º salário com a nova regra do Imposto de Renda?
Uma das principais novidades de 2026 é a aplicação das mudanças estabelecidas pela Lei nº 15.270/2025. Desde janeiro, trabalhadores com rendimentos tributáveis mensais de até R$ 5 mil passaram a contar com isenção do Imposto de Renda. Para quem recebe entre R$ 5.000,01 e R$ 7.350, existe uma redução gradual da cobrança. Acima desse limite, permanece a tabela progressiva tradicional.
A alteração também alcança o décimo terceiro, que possui tributação exclusiva na fonte e tem o Imposto de Renda calculado separadamente dos demais rendimentos. Dessa forma, quem recebe até R$ 5 mil de décimo terceiro tributável fica isento do IR sobre o benefício. Na faixa entre R$ 5 mil e R$ 7.350, poderá haver redução do imposto, conforme as regras previstas na legislação.
Quais descontos podem ser aplicados?
Apesar da ampliação da faixa de isenção do Imposto de Renda, outros descontos continuam válidos. A contribuição previdenciária ao INSS permanece obrigatória, de acordo com as alíquotas aplicáveis. Também pode haver desconto de pensão alimentícia, quando existir determinação judicial ou obrigação legal.
O Fundo de Garantia do Tempo de Serviço (FGTS) também incide sobre o décimo terceiro, mas o recolhimento é responsabilidade do empregador e não pode ser descontado do salário do trabalhador. Por isso, a segunda parcela geralmente apresenta um valor menor que a primeira, já que concentra os descontos obrigatórios.
Quem pede demissão ou é demitido recebe o 13º?
O trabalhador que pede demissão ou é dispensado sem justa causa tem direito ao décimo terceiro proporcional aos meses trabalhados no ano, além das demais verbas rescisórias previstas na legislação. A regra também vale para o encerramento de contratos por prazo determinado. Entretanto, na demissão por justa causa, o empregado perde o direito ao décimo terceiro proporcional referente ao ano da rescisão.
Aposentados e pensionistas recebem novamente em dezembro?
Em 2026, o governo federal antecipou o pagamento do abono anual dos beneficiários do INSS. A primeira parcela foi depositada entre 24 de abril e 8 de maio, enquanto a segunda foi paga entre 25 de maio e 8 de junho. A antecipação contemplou aproximadamente 35,1 milhões de benefícios. Portanto, aposentados e pensionistas que receberam os valores antecipadamente não terão uma nova parcela em dezembro. Os beneficiários do Benefício de Prestação Continuada (BPC) não recebem décimo terceiro, pois se trata de um benefício assistencial, e não previdenciário.